Per a qui encaixa
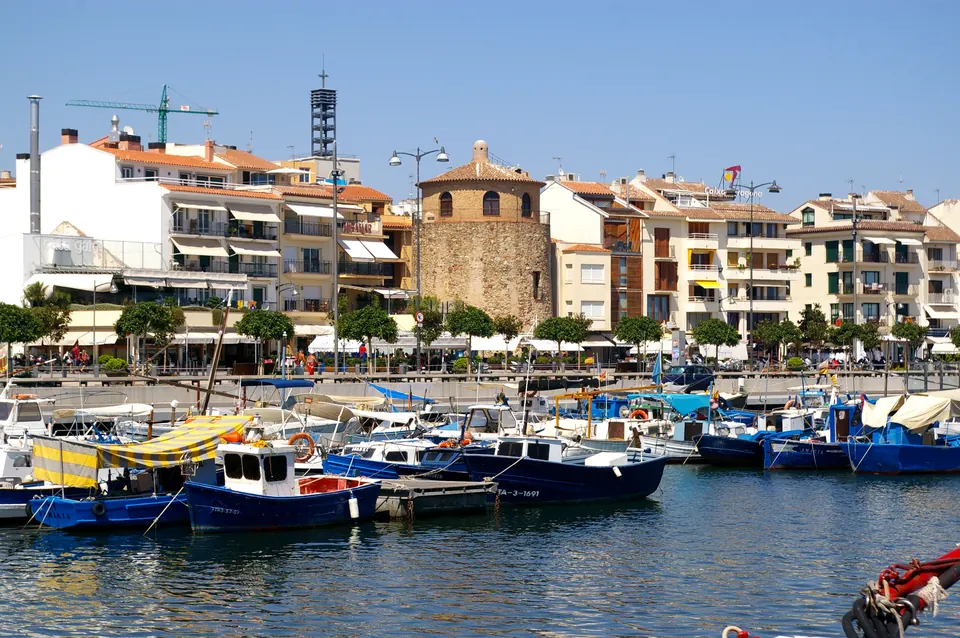
- Qui ja té el seu habitatge habitual i vol un pis o una casa a la costa, per a les vacances o per a la família.
- Qui té estalviat el 30 % que no financia el banc, més les despeses de la compra.
Si no vius a Espanya, mira la pàgina d’hipoteca per a no residents: les condicions canvien.
Què solen mirar els bancs
- Els teus ingressos i tot el que ja pagues cada mes: la hipoteca de casa teva, préstecs i targetes. La quota nova se suma a aquestes (el banc consulta la CIRBE del Banc d’Espanya).
- El teu estalvi: com que financen fins al 70 %, l’entrada és més gran que en un habitatge habitual.
- La teva edat: hi ha entitats que permeten que l’última quota es pagui fins als 80 anys.
Com ho fem
- Ens escrius per WhatsApp. Ens expliques el teu cas.
- Quedem. Si el teu cas encaixa, quedem per trucada, videotrucada o a l’oficina. Abans t’enviem el full de protecció de dades i els papers que calen, per parlar ja amb el teu informe.
- Nota d’encàrrec. Si seguim, signem per escrit què fem i quant cobrem (com cobrem).
- Bancs. Presentem el teu cas a diversos bancs i negociem. Tu tries; que et concedeixin o no la hipoteca ho decideix cada banc.
- Fins a la notaria. Coordinem la taxació, els papers i el notari. Tot es pot fer a distància fins a la notaria; al notari sí que cal anar-hi.
El que convé saber
- No té els avantatges de l’habitatge habitual. Alguns bancs posen condicions diferents, i els tipus reduïts de l’ITP a Catalunya són per a la compra d’habitatge habitual.
- Si penses llogar-lo, digues-ho des del principi: hi ha bancs que tenen en compte aquests ingressos i d’altres que no. Per a lloguer turístic, comprova abans si pot tenir llicència: no ho decideix el banc.
- L’habitatge queda com a garantia de la hipoteca: si no pagues les quotes, pots perdre’l.
Papers que solen demanar
- DNI o NIE en vigor, per les dues cares, de cada titular
- Vida laboral de menys d’un mes
- L’última declaració de la renda (el 2026, la del 2025)
- Amb nòmina: les 3 darreres nòmines i el contracte de treball
- Si ets autònom: els papers d’autònom (mira la llista de papers per perfil)
- Rebuts de la hipoteca de casa teva i d’altres préstecs o targetes
- Si ja tens l’habitatge triat: nota simple i contracte d’arres
- De vegades: extractes del banc dels darrers 6 mesos
Preguntes freqüents
Quant financen en un segon habitatge?
Fins al 70 % del valor. La resta i les despeses de la compra les poses tu.
Puc tenir dues hipoteques alhora?
Sí, si els teus ingressos donen per a les dues: el banc suma la quota nova al que ja pagues.
Compten els ingressos d’un lloguer?
Depèn del banc. Alguns compten un lloguer que ja cobres i declares; un que encara no cobres és més difícil.